デュレーションを理解するための準備
「デュレーション」に進む前に、考えを深めるための基礎となる「単利と複利」および「現在価値」について説明します。一歩ずつ進めていきましょう。
前回は、同じだけ金利が上昇しても、残存期間の長い債券ほど価格が大きく下がりやすいことを説明しました。
このような、金利の変化に対する債券価格の動きやすさを表す代表的な指標が「デュレーション」です。実務では、個別債券だけでなく、ポートフォリオ全体の金利リスクを把握するためにも使われます。
さらに、資産と負債の価値それぞれが金利変動によってどの程度変化するかを把握する際にもデュレーションは活用されます。これは、ALM(注)における金利リスク管理の一つです。
(注)ALMとは「資産・負債の総合管理」のことです。別の記事で説明する予定です。
デュレーションを理解するには、将来受け取る利息や償還金を現在の価値に置き直す考え方が欠かせません。そこで今回は、その土台となる単利と複利、現在価値について説明します。
単利と複利
単利は、当初の元本だけを基準にして利息を計算する方法です。これに対して複利は、元本にそれまでの利息を加えた金額を基準に利息を計算します。
(単利と複利は利息の計算方法の違いであり、利息を途中で受け取れるかどうかとは別の問題です。)
では、実際に計算をして比較してみましょう。
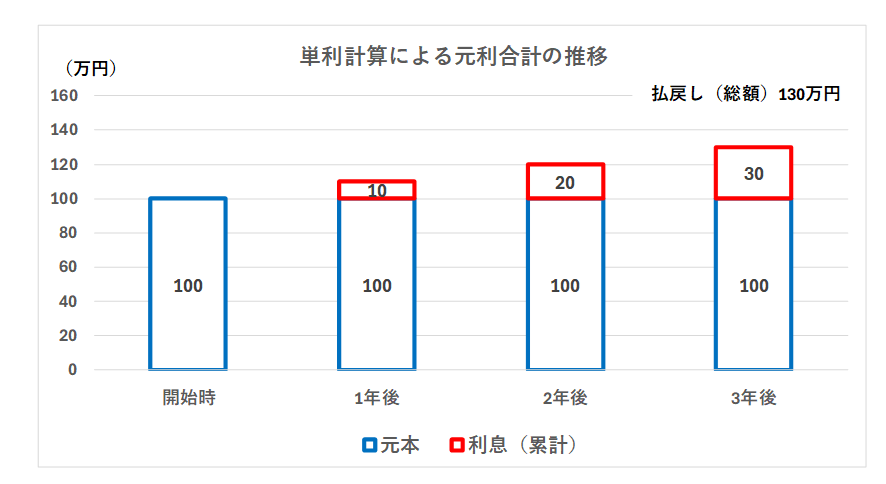
例えば、100万円を年10%で3年間運用するとします。
単利計算では、1年目の利息は元本100万円の10%なので10万円です。2年目も元本100万円のままなので利息は10万円であり、3年目も利息は10万円です。3年目には元本も戻ります。
元本100万円は3年後には130万円になります。
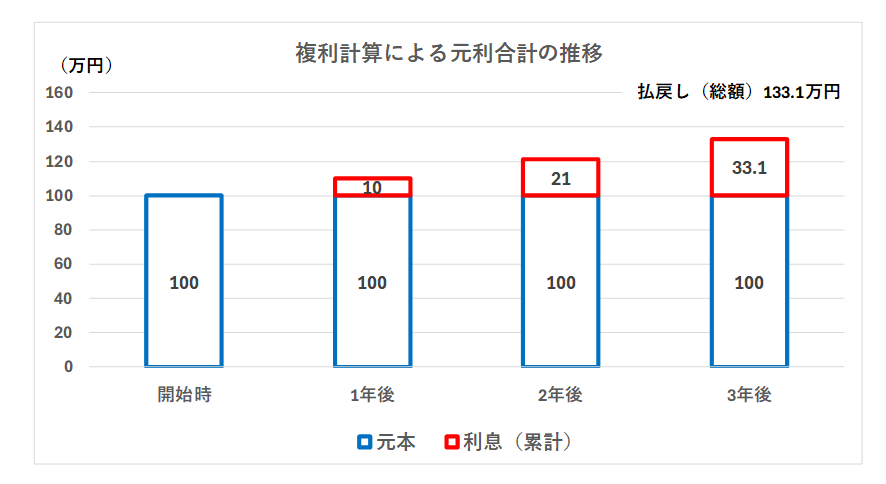
同じ条件を複利で計算すると、1年目の利息は単利と同じく元本100万の10%なので10万円です。ただし、2年目は元本100万円に1年目の利息を加えた110万円の10%なので利息は11万円になります。
3年目は110万円+11万円の121万円に10%がつくので、利息は12万1,000円になります。元本100万円は3年後には133万1,000円と、単利より3万1,000円多くなります。
「現在価値」という考え方
現在価値とは、将来受け取るお金が「今ならいくらに相当するか」を表したものです。
手元にあるお金は、運用すれば利息がついて増えていきます。そのため、3年後に受け取る100万円と、今すぐ受け取る100万円は、同じ価値とはいえません。今受け取るお金の方が、3年間運用できる分だけ価値が高いからです。
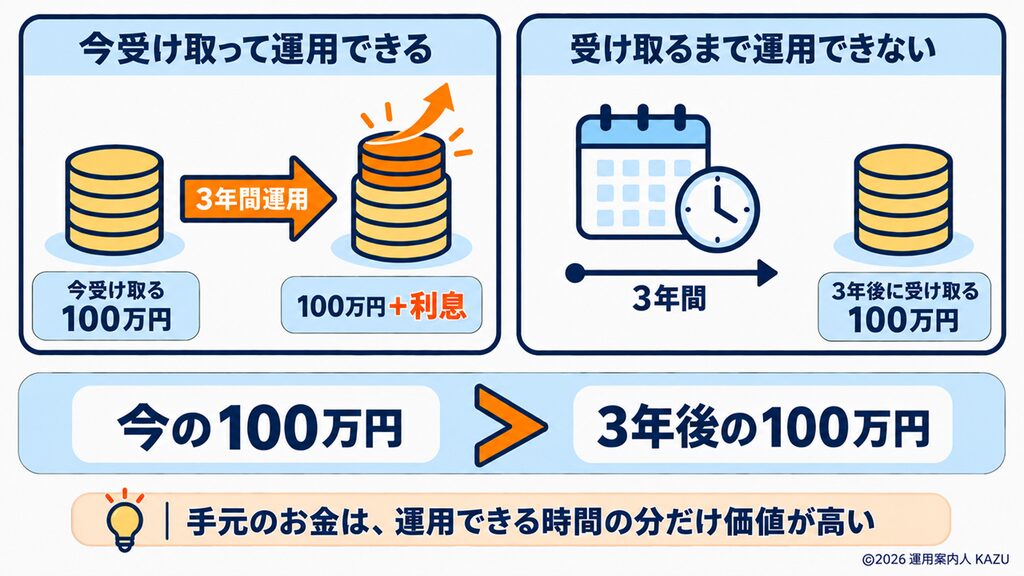
そこで、将来受け取るお金を「今ならいくらに相当するか」に置き直して考えます。このように、将来のお金を現在の価値に直すことを「割り引く」といい、その計算に使う利率を「割引率」といいます。
先ほど、100万円を年10%の複利で3年間運用すると、133万1,000円になると説明しました。今度は反対に、3年後に受け取る133万1,000円が、今ならいくらに相当するのかを考えてみましょう。
現在価値は、次の式で計算します。
現在価値=将来の金額 ÷(1+割引率)^年数 *計算式の「^」は、べき乗記号と呼びます。 「同じ数を何回かけるか」であり、例えば「1.1 ^3」であれば、「1.1×1.1×1.1」になります。
前提条件は、将来の金額:133万1,000円、年数:3年、割引率:0.1(10%)、です。
現在価値の計算式に当てはめると、
現在価値=133万1,000円 ÷(1+0.1)^3 になります。
まず (1+0.1)^3 を計算すると、 1+0.1=1.1 1.1^3 =1.1×1.1×1.1 =1.331
なので、
現在価値=133万1,000円÷1.331=100万円 となります。
このように、将来受け取る金額から、現在いくらに相当するかを逆算したものが「現在価値」です。
将来受け取る金額が同じであれば、この計算式から次の2点が分かります。
・割引率が高い(数値が大きい)ほど現在価値は小さくなる
・受け取るまでの年数が長いほど、現在価値は小さくなる
割引率
ここまで説明したように、割引率とは、将来受け取るお金を現在の価値に直すときに使う利率です。
先の例題で使用した割引率0.1は、説明のために仮の数値として置いた値でした。割引率の決め方は、実際にはケースによって変わります。
たとえば、銀行預金や国債の利回りを参考にしたり、投資家が求める期待収益率を使ったりします。つまり、割引率は固定の数値ではなく、何を基準にするかで変わります。
債券を評価する際の割引率は、大まかにいえば、その債券と同じような残存期間や信用力を持つ債券の市場利回りです。国債利回りを基準として、発行体の信用力や流動性などに応じた上乗せ金利を加えて考えます。
今回は、単利と複利、現在価値、割引率について説明しました。
債券価格は、将来受け取る利息と償還金を、市場金利をもとにした割引率で現在価値に直し、そのすべてを合計したものです。
将来受け取る金額が同じであれば、割引率が高くなるほど、また受け取るまでの期間が長くなるほど、現在価値は小さくなります。この仕組みが、前回説明した「金利が上昇すると、期間の長い債券ほど価格が大きく下がりやすい」という動きにつながっています。
次回は、ここまでの知識を土台として、デュレーションを実務でどのように捉えればよいのかを考えます。
📌 30秒で振り返り
・単利は当初の元本だけを基準に利息を計算し、複利は元本にそれまでの利息を加えた金額を基準に利息を計算する。
・現在価値とは、将来受け取るお金が「今ならいくらに相当するか」を表したもの。将来受け取る金額が同じであれば、割引率が高いほど、また受け取るまでの期間が長いほど、現在価値は小さくなる。
・債券価格は、将来受け取る利息と償還金を、割引率を使って現在価値に直し、そのすべてを合計したもの。
💡 筆者メモ
現在価値は、債券価格を計算するためだけの考え方ではありません。設備投資の採算、企業価値、年金や退職給付など、将来の収入や支出を現在の時点で評価するさまざまな場面で使われます。
割引率も、単なる計算上の数字ではありません。そこには、お金を受け取るまでの時間に加え、評価する対象に応じて信用リスクや流動性なども反映されます。
運用の現場では、計算式を暗記することよりも、「同じ100万円でも、今日受け取るのか、5年後に受け取るのかによって価値は違う」と理解することが出発点になります。
【免責事項】
本記事は一般的な情報提供および教育を目的として作成したものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資に関する最終判断は、ご自身の責任においてお願いいたします。詳細は免責事項をご覧ください。
© 2026 運用案内人 KAZU
当サイトの記事・図表・画像の無断転載・複製・AI学習への無断利用を禁止します。
コメント