債券価格と利回りは、別々のものではない
新人運用担当者は、「利回りが上がったのだから、債券の価値が上がり、単価も上がるのではないか」と考えてしまうことがあります。今回は、金利と債券価格について、債券のお金の流れと利回り計算から説明します。
金利が上がるとなぜ債券価格は下がるのでしょうか。
「市場金利が上がると、債券価格が下がる」と丸暗記している初心者は少なくないでしょう。しかし、実際の債券を前にすると、なぜそうなるのか分からなくなります。
そこで、「債券価格が下がるから利回りが上がる」という順番で考えてみることにします。
まずは、最終利回りを自分で計算するところから始めましょう。
債券の基本構造
債券投資では、「購入時に資金を支払う → 保有期間中に利息を受け取る → 満期時に最後の利息と元本を受け取る」というお金の流れを経て、収益が発生します。
ここで出入りするお金は次の三つです。
・購入代金:債券を買うときに支払うお金(支出)
・受取利息:定期的に受け取るお金(収入)
・償還金:満期時に戻ってくるお金(収入)
この三つのお金を中心に、債券の基本的な構造を見てみましょう。
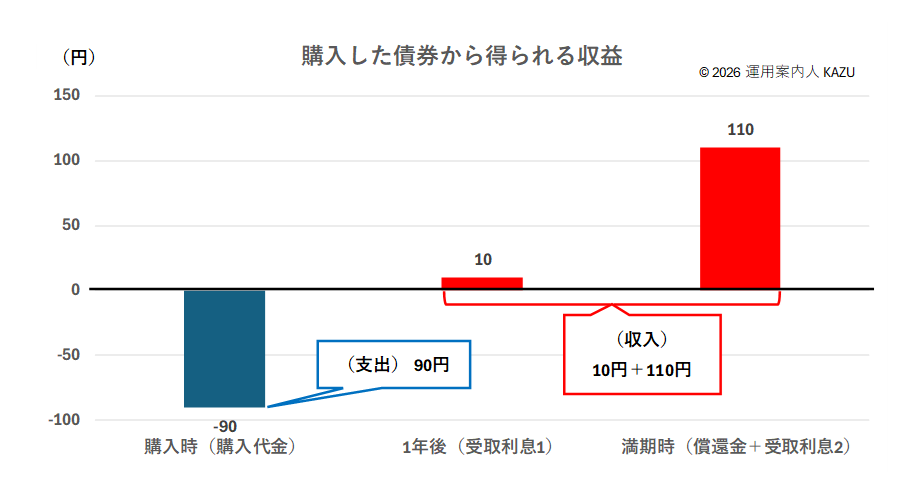
次の条件で債券を購入したとします。
「額面100円、購入価格90円、年10円の利息、2年後に額面100円で償還」
この債券を満期まで保有した場合の受取総額から購入代金を差し引いた収益は、次のとおりです。
利息10円×2回 + 償還金100円 - 購入代金90円 = 30円
図示すると次のようになります。この債券投資から得られる利回りはいくらでしょうか。
利回りは、通常、1年あたりの割合として計算します。
1年間の受取利息は10円です。また、購入代金と償還金の差額10円を1年あたりに直すと、10円÷2年=5円になります。したがって、1年あたりの収益は15円です。
次に、この1年あたりの収益15円が、当初の購入代金90円に対してどれくらいの割合になるかを計算します。
15円 ÷ 90円 × 100 ≒ 16.666% となります。
ここから分かるように、債券の収益性を考えるうえで重要な要素は、次の三つになります。
・利息(表面利率(注1)によって決まる受取利息)
・年限(残存期間)
・債券価格(購入価格)
(注1)表面利率はクーポンとも言います。
債券利回りの基本となる「最終利回り」
先ほどの利回り計算を数式で表すと、次のようになります。
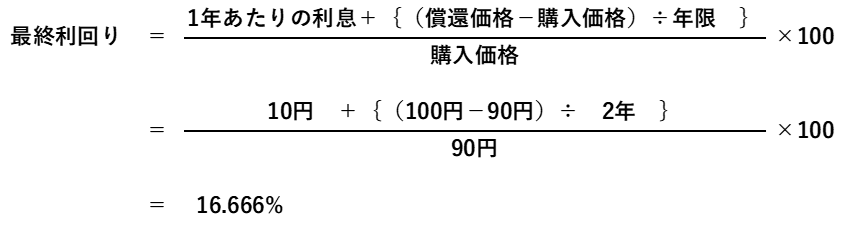
上記の利息額10円(注2)は、額面100円に対して支払われる金額です。
また、年限には、購入時から満期までの期間を年数に換算したものを使います。
(注2)クーポンとは、額面金額に対して1年あたり何%の利息が支払われるかを示す割合です。上記例題のクーポンを計算すると、 10円 ÷ 100円 × 100 = 10% になります。 このため、額面100円当たりで利回りを計算する場合、「年間利息額10円」も「クーポン10%」も、計算式に入る数字は「10」となり、計算結果は同じになります。ただし、利息額は実際に受け取る「金額」であり、クーポンは「割合」なので、意味は異なります。
難しそうに見えますが、やっていることは単純です。ここで見ているのは、
毎年いくら利息をもらえるか 最後にいくらで返ってくるか それをいくらで買ったか
だけです。
「直接利回り」「所有期間利回り」「応募者利回り」
債券の主な利回りには、最終利回り以外に次の三つがあります。
・直接利回り:受取利息だけに着目し、購入価格に対する割合を求めた利回り
・所有期間利回り:満期まで保有せず、途中で売却した場合の利回り
・応募者利回り:新しく発行される債券を発行価格で購入し、満期まで保有した場合の利回り
最終利回りの計算式と比べながら、一つずつ見ていきましょう。
・直接利回り
「額面100円、購入価格90円、クーポン10%(年10円の利息)」
この債券の直接利回りは、次のとおりです。
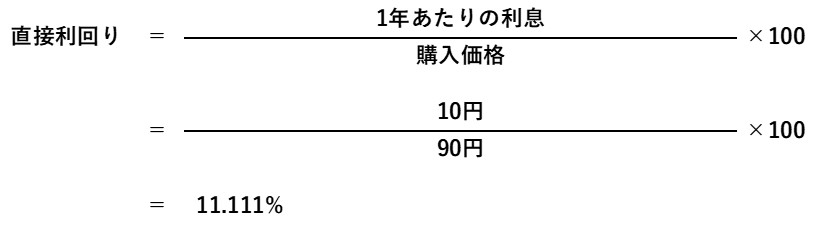
直接利回りでは、償還時や売却時の値上がり・値下がりを考慮せず、1年間に受け取る利息だけを購入価格と比べます。
・所有期間利回り
「額面100円、購入価格90円、クーポン10%、1年後に96円で売却」
この債券の所有期間利回りは、次のとおりです。
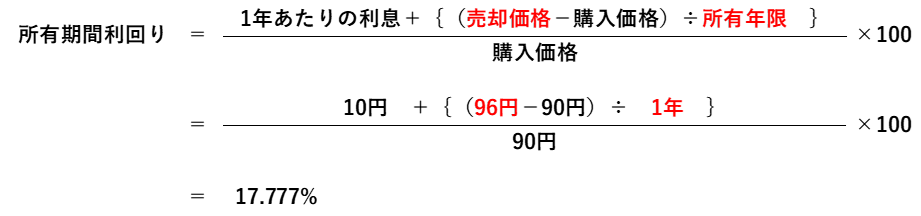
満期前に売却するため、最終利回りの計算式にある「償還価格」を「売却価格」に、「残存年数」を「所有年数」に置き換えます。計算の基本的な考え方は同じです。
・応募者利回り
「額面100円、発行価格100円、クーポン10%、2年後に額面100円で償還」
この債券の応募者利回りは、次のとおりです。
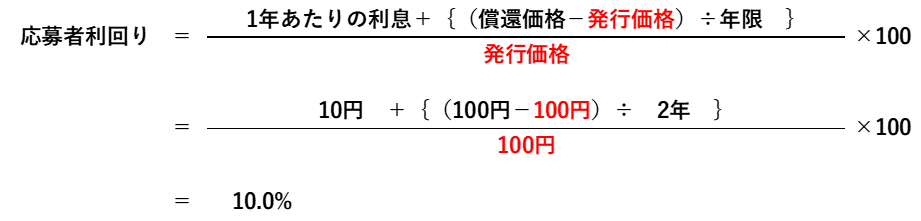
応募者利回りは、新しく発行される債券を購入し、満期まで保有する場合の利回りです。最終利回りの計算式にある「購入価格」を「発行価格」に置き換えます。これも計算の基本的な考え方は同じです。
このように、利回りの名称が変わっても、受取利息と価格差を1年あたりに直し、投じた資金に対する割合を求める、という考え方は共通しています。
ここは少し回り道に見えるかもしれません。しかし、意外に躓く人が多いのが、この利回りの違いです。
名称は違っても、お金の流れを見る基本は同じです。お金がどう入って、どう出ていくかを見ることが大切です。一度整理しておくと、この先の債券価格と利回りの関係も理解しやすくなります。
金利が上がると債券価格が下がる理由
これまで何度か述べた、「利回りと債券価格は反対方向に動く」ということを、ここまで確認した最終利回りの計算式を使って考えてみましょう。
「額面100円、クーポン2.0%、残存期間5年」の債券があるとします。この債券の価格が101円の場合と、99円の場合の利回りを、実際に計算して比べてみます。
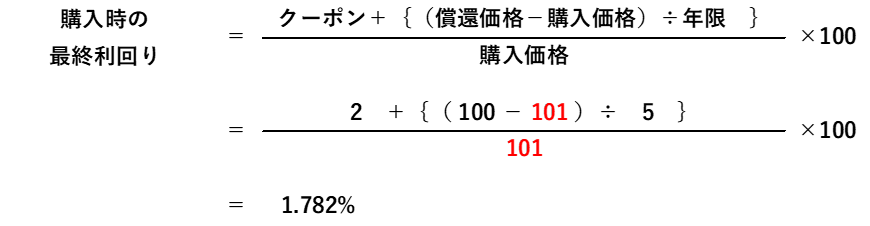
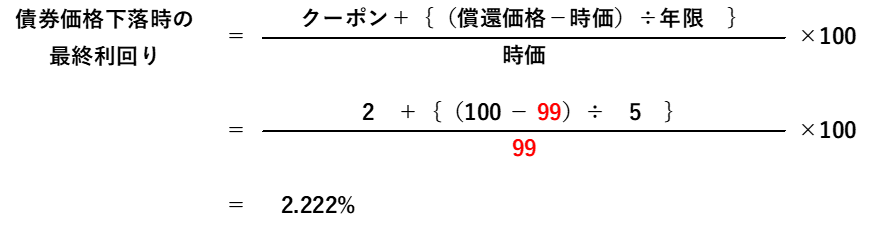
実際に計算してみると、債券価格が101円から99円に下がることで、利回りは1.782%から2.222%に上がることが分かります。
何が変わったのでしょうか。クーポンは2%のままです。償還価格も100円、残存期間も5年です。
変えたのは、購入価格だけです。101円から99円に下げただけで、利回りは1.782%から2.222%に上がりました。このように、債券価格が下がれば、利回りは上がるのです。
「金利が上がると債券価格は下がる」と覚えている人は多いと思います。
でも私は、最初は逆から考えた方が分かりやすいと思っています。
同じ債券なら、安く買うほど利回りは高くなります。まず、ここを押さえましょう。
次に、金利と債券価格の関係を、市場の動きで見てみます。
同じような年限や条件の新しく発行される債券が2.2%程度の利回りになったのに、先ほどの既発債を101円で買えば1.782%しかありません。
それでは101円では買い手がつきにくいと考えられます。では、どうすればよいでしょうか。そう、価格が下がればよいのです。
価格が下がれば、その債券の利回りは上がり、市場で求められる利回りに近づいていきます。
金利が上がったから、誰かが機械的に債券価格を下げているわけではありません。市場で求められる利回りで買ってもらえる価格まで、既発債の価格が動いているのです。
まとめ
債券運用を始めたばかりの頃は、価格が上がった、下がったという数字に目が行きがちです。しかし、債券価格はそれだけが単独で動いているわけではありません。
「この価格なら、満期まで保有したときに何%で運用できるのか」
そう考える癖がついてくると、債券価格と利回りが別々の数字ではなく、同じ債券を違う側から見た数字として感じられるようになります。
運用担当者が、市場での債券価格と利回りを見るときに大切なことは、次の二つです。
1.債券価格を見たら、その裏側にある利回りを考える
2.利回りを見たら、その利回りになるために価格が動いていると考える
金利上昇局面では、残存期間の長い債券を売却し、期間の短い債券へ入れ替える動きが見られます。なぜだと思いますか。
実は、同じように金利が上がっても、すべての債券価格が同じ幅だけ下がるわけではありません。
次回は、金利上昇期に長期債を売って短期債を買う理由を、債券価格の動きの違いから説明します。併せて、固定金利と変動金利の違いについても、実務的に考えます。
📌 30秒で振り返り
・「金利が上がると債券価格が下がる」と丸暗記しても、実際の債券を前にすると、なぜそうなるのか分からなくなる。
・「債券価格が下がるから利回りが上がる」という順番で考えると理解しやすい。
・運用担当者は、「債券価格を見たらその裏側にある利回りを考え」、「利回りを見たら、その利回りになるために価格が動いていると考える」ことが大切になる。
💡 筆者メモ
若手に債券を教えていて、意外に苦労するのが利回り計算でした。
計算そのものが難しいわけではありません。「直接利回り」「最終利回り」「所有期間利回り」「応募者利回り」と名前が変わるたびに、別の計算をしているように感じてしまうのです。
そこで私は、「名称はいったん忘れて、お金の出入りだけ見よう」と説明するようにしていました。
【免責事項】
本記事は一般的な情報提供および教育を目的として作成したものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資に関する最終判断は、ご自身の責任においてお願いいたします。詳細は免責事項をご覧ください。
© 2026 運用案内人 KAZU
当サイトの記事・図表・画像の無断転載・複製・AI学習への無断利用を禁止します。
コメント