債券の価格変動性
前回の記事では、債券価格が下がれば利回りは上昇するということを、利回りの計算を通して説明しました。今回は、同じように利回りが動いても、債券によって価格の動き方が異なることを説明し、運用への活かし方を考えます。
新人運用担当者が債券市場の動きをわかりにくいと感じる理由の一つに、債券の動きが主に利回りで表されることがあります。
株式や為替のように「〇円上がった」と言われれば、値動きを感じやすいでしょう。一方、「10年国債の利回りが0.1%上昇した」と聞いても、価格がどれくらい下がったのかを直感的に思い浮かべるのは容易ではありません。
国債には、短期債から超長期債までさまざまな年限があります。金利上昇時には、10年国債も5年国債も利回りが上昇することが多いですが、動く幅は同じとは限りません。
また、同じように利回りが上昇しても、どれだけ価格が下がるかは、満期までの期間によって異なります。 今回は、この債券価格の変動性について述べ、それが債券の運用にどう影響するかを考えます。
債券の価格変動性
残存期間が10年の国債の利回りが0.1%上昇したとき、価格はどれくらい下がるのでしょうか。厳密な計算はせず、まずは大まかに考えてみましょう。
市場の利回りが0.1%上昇したとき、価格が変わらなければ、それまで保有していた債券は、新しい市場水準より利回りが0.1%低い債券になります。それでは買い手がつかないため、価格が下がって利回りが市場水準に近づきます。
残存期間が10年なら、その不利な状態が約10年間続きます。そこで、0.1%×10年=約1%と考え、価格はおよそ1%下落すると見当をつけることができます。
額面100円の債券なら、1%は1円です。したがって、残存期間が10年の債券は、利回りが0.1%上昇すると、価格がおよそ1円下落すると考えます。
次に、残存期間が5年の国債を考えてみましょう。同じように利回りが0.1%上昇しても、0.1%×5年=約0.5%です。額面100円に対して、価格はおよそ50銭下落します。
これは、価格変化をつかむための大まかな目安です(注)。実際の価格変化は、債券の利率や満期までの期間などによって異なりますが、運用の現場で値動きを考える手がかりになります。
(注)実は、数字に強い人はいちいち計算をしません。債券価格の変動性も、このように大まかに把握しています。
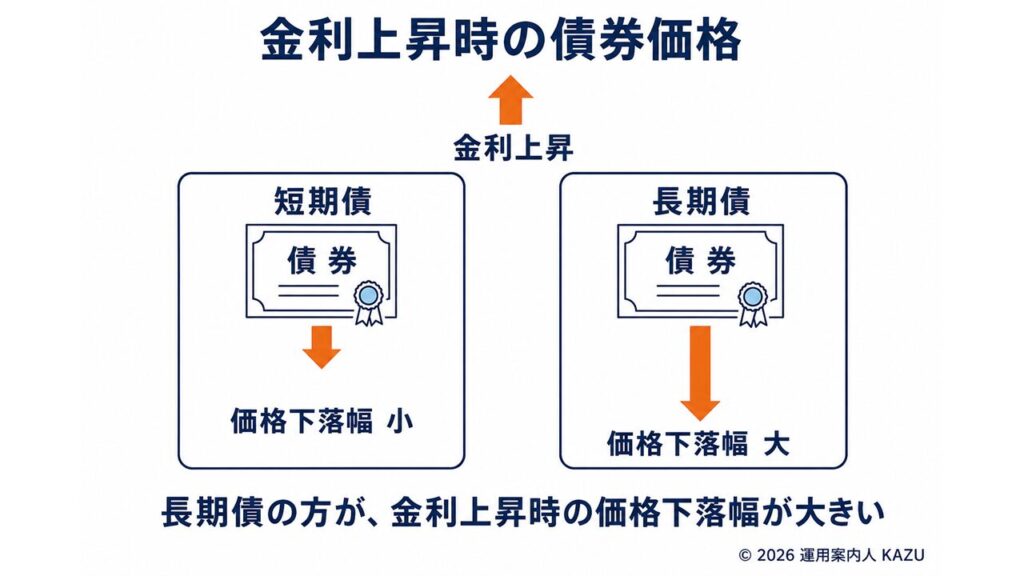
ここでは、同じだけ利回りが上昇しても、満期までの期間が長い債券ほど価格は大きく下がる、ということを押さえておけば十分です。反対に、金利が低下したときは、期間の長い債券ほど価格が大きく上がります。
金利上昇局面で長期債から短期債へ入れ替える理由
長期債は短期債よりも金利変動の影響を受けやすく、金利上昇時の価格下落も大きくなります。
そのため、今後も金利上昇が続くと考えるなら、長期債を売却して短期債へ入れ替え、保有債券全体の残存期間を短くすることには合理性があります。
短期債は、満期までの期間が短いため、金利が上昇しても価格の下落は相対的に小さくなります。また、早く満期を迎えるので、戻ってきた資金をその時点のより高い金利で再運用しやすいという利点もあります。
ただし、短期化が常に正解とは限りません。金利上昇が一服し、その後低下に転じれば、売却した長期債の値上がりを取り逃がすことになります。
また、長期債の利回りが短期債より高い局面では、短期化によって受取利息や運用利回りが低下する可能性があります。短期化は、価格変動を抑える代わりに、収益機会の一部を手放す判断でもあるのです。
したがって、長期債から短期債への入れ替えは、金利見通しだけでなく、長期債と短期債の利回り差、保有目的、どこまで評価損を許容できるかを踏まえて判断する必要があります。
長期債から短期債へ入れ替える三つの判断基準
債券を長期から短期へ入れ替えるときは、次の三つの視点が重要です。
1. 利回りの観点 - 短期化によって、どれだけ利回りを失うか
まず見るのは、短期債へ移したときに、どれだけ利回りを手放すことになるかです。
長期債と短期債の利回り差が小さければ、短期化しても収益面の不利は小さく、入れ替えを検討しやすくなります。
一方、長期債の利回りが短期債より明確に高ければ、短期化に伴う収益低下は大きくなります。
収益性を重視するなら長期債を残す意味があり、価格変動を抑えたいなら、利回りをある程度手放してでも短期化する選択肢があります。
2.金利見通しの観点 - 金利上昇は今後も続きそうか
次に見るのは、今後も金利が上がりそうかどうかです。
インフレが強く、日銀が利上げ方向にあるときは、金利上昇への警戒が必要です。ただし、市場が将来の利上げをすでに織り込んでいれば、実際に利上げが行われても長期金利が上がらないことがあります。
反対に、金利がすでに大きく上昇し、今後は横ばいまたは低下が見込まれるなら、入れ替えを急ぐ必要性は小さくなります。景気悪化などを背景に長期金利が低下すれば、長期債の価格は上昇するからです。
「金利が上昇しているから短期化する」と機械的に考えるのではなく、「現在の市場が予想している以上に、今後も金利が上昇するのか」を考えることが大切です。
3.運用目的の観点 - 価格変動をどこまで抑えたいか
三つ目は、価格の変動をどこまで許容できるかです。
近い将来に使う予定の資金を運用する場合や、途中売却の可能性が高い場合には、価格変動の小さい短期債が向いています。
一方、満期まで保有できる資金であり、一時的な評価損を許容できるなら、長期債を保有し続ける選択にも合理性があります。
信用金庫の運用では、個々の債券だけでなく、ポートフォリオ全体の残存期間、資金繰り、含み損益などを合わせて判断することが重要です。
債券の短期化は、金利変動リスクを下げる代わりに、収益機会を手放す可能性のある判断です。正解は一つではなく、何を優先するかによって変わります。
短期化以外の選択肢 - 固定金利債と変動金利債
金利上昇への備えとしては、満期までの期間を短くするほかに、変動金利債を組み入れる方法もあります。まず、融資の固定金利と変動金利を思い浮かべてみましょう。
固定金利の融資は、一定期間または最終期限まで適用金利が変わりません。借り手にとっては、金利が上昇しても返済負担が増えにくいのが特徴です。
一方、変動金利の融資は、市場金利などに応じて適用金利が見直されます。金利が下がれば負担は軽くなりますが、金利が上がれば負担が増える可能性があります。
借り手にとっては、金利上昇時には固定金利、金利低下時には変動金利が相対的に有利になります。
債券は、投資家が利息を受け取る側なので、借り手とは反対です。
変動金利債は、市場金利などに応じて受取利息が見直されるため、金利上昇の恩恵を受けやすく、一般に固定金利債より価格の下落を抑えやすくなります。
ただし、変動金利債にも、どの金利に連動するのか、いつ利率が見直されるのか、発行体の信用力はどうか、といった確認事項があります。「変動金利だから安全」と考えるのではなく、商品内容をよく確認する必要があります。
債券価格の動きやすさを測る代表的な指標を「デュレーション」といいます。次回は、デュレーションについて考える前に、その基本となる単利と複利、現在価値について取り上げます。
今回の大まかな見方を、実務で使える形に進めていきます。
📌 30秒で振り返り
・同じだけ利回りが上昇しても、満期までの期間が長い債券ほど価格は大きく下落する。
・今後も金利上昇が続くと考えるなら、長期債から短期債への入れ替えは、価格変動を抑える方法の一つになる。 ただし、短期化すると、利回りや金利低下時の値上がり機会を手放すことがある。
・運用の判断では、利回り差、金利見通し、価格変動の許容度を確認することが必要になる。
💡 筆者メモ
日銀の利上げや国債市場を取り巻く環境の変化を背景に、国内金利は上昇しました。その結果、信用金庫が保有する国内債では評価損が拡大しています。
超低金利時代には、少しでも利回りを確保するため、満期までの期間が長い国債などに投資した信用金庫もあります。しかし、期間の長い債券ほど、金利上昇時の価格下落は大きくなります。
信用金庫では、国内金利の上昇によって貸出関連などの利益が増えました。その一方で、債券関係損益の損失幅は拡大しています。長く続いた超低金利の副作用が、いま信用金庫の経営に表れています。
【免責事項】
本記事は一般的な情報提供および教育を目的として作成したものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資に関する最終判断は、ご自身の責任においてお願いいたします。詳細は免責事項をご覧ください。
© 2026 運用案内人 KAZU
当サイトの記事・図表・画像の無断転載・複製・AI学習への無断利用を禁止します。
コメント