為替相場を動かす金利差とその背景
ニュースでは「米国の金利が上がり、円安・ドル高が進んだ」というように、金利と為替を結びつけて語られることがあります。では、なぜ金利が上がるとその国の通貨が買われやすくなるのでしょうか。
為替(外国為替)は異なる国の通貨を交換する取引です。そして為替レートは、円とドルなど異なる通貨を交換するときの比率です。
この為替レートは、貿易や海外投資、為替変動に備える取引や為替そのものの値動きから利益を狙う取引など、さまざまな売買によって形成されています。
このうち、貿易や直接投資に伴うものを「実需」、為替相場の変動から利益を得ようとするものを「投機」と呼びます。実際の為替市場では、実需を大きく上回る規模の投機的取引(資金取引)が行われています。
為替を動かす材料はさまざまですが、今回は、そのなかでも影響の大きい「金利差」に注目します。
金利差が通貨の魅力を変える
為替を見るときの一つの視点は、「どちらの通貨で運用すると有利か」です。ほかの条件が同じなら、金利が高い通貨の方が多くの利息を期待でき、有利といえます。
たとえば、日本より米国の金利が高ければ、円を売ってドルを買い、ドル資産で運用する動きが起きやすくなります。これが、円安・ドル高につながる基本的な仕組みです。
こうした取引のうち、低金利の通貨で資金を借り、その通貨を売って高金利の通貨を買い、運用するものを「キャリートレード」と呼びます。円を借りて行うのが「円キャリートレード」です。
円キャリートレードでは、円に戻すときに円高になっていれば、金利差によって得た収益を上回る為替差損が生じることもあります。
円高が進んだり、投資家がリスクを避けようとしたりすると、投資先の資産を売り、借りた円を返すために円を買い戻す動きが出ます。この「巻き戻し」が、円高をさらに進めることもあります。
今の金利差だけでなくこれからの変化も見る
為替市場が見ているのは、今の金利差だけではありません。これから金利差が広がるのか、縮まるのか、という予想も重要です。
たとえば、米国の金融政策に変更がなく、日銀の利上げだけが予想されている場合、まだ米国の金利が高くても、金利差の縮小を見込んで円が買われることがあります。
反対に、実際に利上げがあっても、予想どおりなら為替があまり動かないこともあります。
金利を見るときと同じように、為替でも「市場が何を織り込んでいるか」を考えることが大切です。
金利が上がる理由によって為替の反応は違う
金利上昇が、いつも通貨高につながるわけではありません。大切なのは、金利が上がったという事実だけでなく、その理由です。
景気の強さを背景にした金利上昇もあれば、インフレや財政への不安を背景にした金利上昇もあります。後者では通貨安になる場合もあるため、金利上昇の背景を見る必要があります。
景気の強さを受けて利上げが予想されるなら、その国の通貨は買われやすくなります。
一方、インフレや財政への不安から国債が売られ、金利が上がっている場合には、通貨への信頼も揺らぎ、金利上昇と通貨安が同時に起こることがあります。
また、金融危機などでは、金利の高さより資金の安全性が重視され、低金利でも安全と見なされた通貨が買われる場合があります。
「金利が上がったから通貨も上がる」と決めつけず、「なぜ金利が上がっているのか」まで確かめたいところです。
購買力平価説
金利差とは別に、物価から為替を考える「購買力平価説」という見方があります。同じ商品なら、どちらかの通貨にそろえて比べた価格も同じになるはずだ、という考え方です。
たとえば、同じ商品が日本で1,000円、米国で10ドルなら、1ドル=100円のときに価格がそろいます。
その後、日本だけで物価が上がり、この商品が1,200円になったとします。為替が1ドル=100円のままなら、日本の商品は12ドルとなり、米国の10ドルより割高です。両国の価格が再びそろうには、1ドル=120円まで円安になる必要があります。
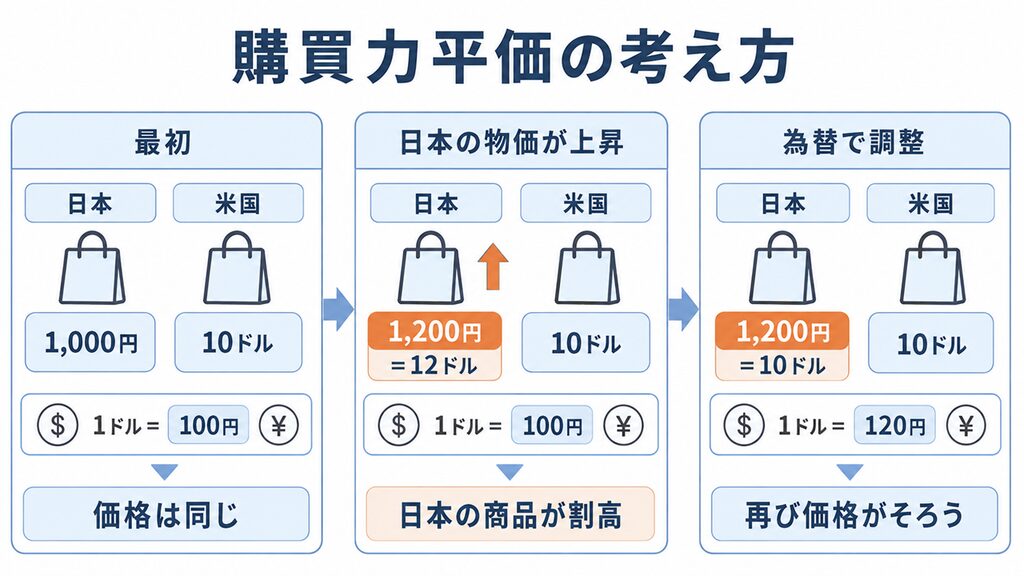
この例が示すように、ほかの条件が同じなら、物価上昇率が相対的に高い国の通貨は、長い目で見ると価値が下がる方向に動きます。物価上昇によって弱くなった国内での購買力が、通貨安を通じて国外との関係でも調整される、という考え方です。
もっとも、現実には輸送費や関税がかかり、土地や対面サービスのように国をまたいで取引しにくいものもあります。資本移動や政策への期待も為替を大きく動かすため、実際の為替レートが購買力平価に一致するとは限りません。
金利差と購買力平価は反対方向に動くことがある
ここで興味深いのは、金利差と購買力平価が、為替を反対方向へ動かすように見えることです。金利差の拡大は、高い利回りを求める資金を呼び込み、短期的には通貨高の材料になります。
一方、高い金利の背景に高いインフレがあるなら、購買力平価の考え方では、その通貨は長期的には下落する方向へ調整されます。高金利通貨を保有して利息を得ても、通貨そのものが下落すれば、その一部または全部が相殺されることになります。
したがって、金利差は目先の資金移動を、購買力平価は長期的な為替水準を考える手がかりとして捉えると整理しやすくなります。
市場の為替レートが購買力平価から大きく離れているときには、割高・割安を考える目安にもなります。ただし、いつ、どの程度修正されるかを示すものではないため、売買のタイミングを判断する指標として使うのは難しいでしょう。
次回は、金利を見るうえで重要になる「日銀の金融政策をどう読むのか」について、運用担当者が見るべきポイントを整理しながら説明します。
📌 30秒で振り返り
・高金利通貨は買われやすいが、為替差損が金利収入を上回ることがある。
・為替相場を見るときには、現在の金利差だけでなく、今後の変化と金利が動く背景を確認する。
・金利差と購買力平価は反対方向に動くことがある。金利差は短期の資金移動を、購買力平価は長期の為替水準を考える手がかりとして捉えるとよい。
💡 筆者メモ
金利だけで為替を見れば、高金利の新興国通貨は買われ続けるように思えます。ところが実際には、高いインフレや財政・政治への不安などから、金利収入を上回る通貨下落が起こることがあります。
通貨選択型投資信託の値動きを見てもブレの大きさがわかります。高金利通貨への投資は単純ではありません。
理論を学ぶだけではなく、理論から仮説を立て、実際の市場で起きている事実と照らし合わせる。この往復が、運用では大切です。
【免責事項】
本記事は一般的な情報提供および教育を目的として作成したものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資に関する最終判断は、ご自身の責任においてお願いいたします。詳細は免責事項をご覧ください。
© 2026 運用案内人 KAZU
当サイトの記事・図表・画像の無断転載・複製・AI学習への無断利用を禁止します。
コメント