回収までの時間が長いほど、価格は金利に敏感になる
「デュレーション」は、運用の現場で日常的に使われる言葉です。しかし、その意味を正確に理解している人は、案外少ないのではないでしょうか。まずは、考え方をシンプルに捉えることから始めましょう。
デュレーションは、金利が動いたときに債券価格がどれくらい動くかを見る物差しです。実務では、金利リスクの大きさをおおまかに、素早く把握するために使われます。
デュレーションは債券を理解するうえで重要な考え方ですが、実は二つの側面があります。
一つは、ここまで述べてきたように「利回りが変わったとき、債券価格がどれくらい動くか」という考え方です。
もう一つは「投資したお金を平均すると何年で回収するか」という考え方です。実は、こちらがデュレーションの基本的な考え方になります。
まず、後者の「債券に投資したお金の平均的な回収期間」から考えます。そのうえで、「利回りの変化に対する債券価格の感応度」へと話を広げていきます。
平均回収期間としてのデュレーション
債券では、途中で利息を受け取り、満期に元本が戻ります。したがって、投資したお金は一度に回収されるのではなく、何回かに分けて回収されます。
デュレーションは、早く受け取る利息と、遅く受け取る元本をまとめて、「投資したお金を回収する平均的な時期」として捉えます。
たとえば、満期3年の債券なら、1年目と2年目に利息を受け取り、3年目に利息と元本を受け取ります。このとき、投資したお金を平均すると何年後に回収しているとみなせるかを表すのがデュレーションです。
デュレーションが長いということは、投資したお金の回収が遅いということです。逆に、デュレーションが短ければ、回収は早いといえます。
この平均的な回収期間を表すものを、「マコーレー・デュレーション」といいます。
利回りの変化に対する価格感応度としてのデュレーション
次に、デュレーションを価格変動の感度として考えてみます。
債券価格は、利回りが上がると下がり、利回りが下がると上がります。このときのデュレーションは、「利回りが変わったとき、債券価格がどれくらい動くか」を示します。
デュレーションが大きいと、利回りの変化に対して価格が大きく動く
デュレーションが小さいと、利回りの変化に対して価格はあまり動かない
ということを表します。
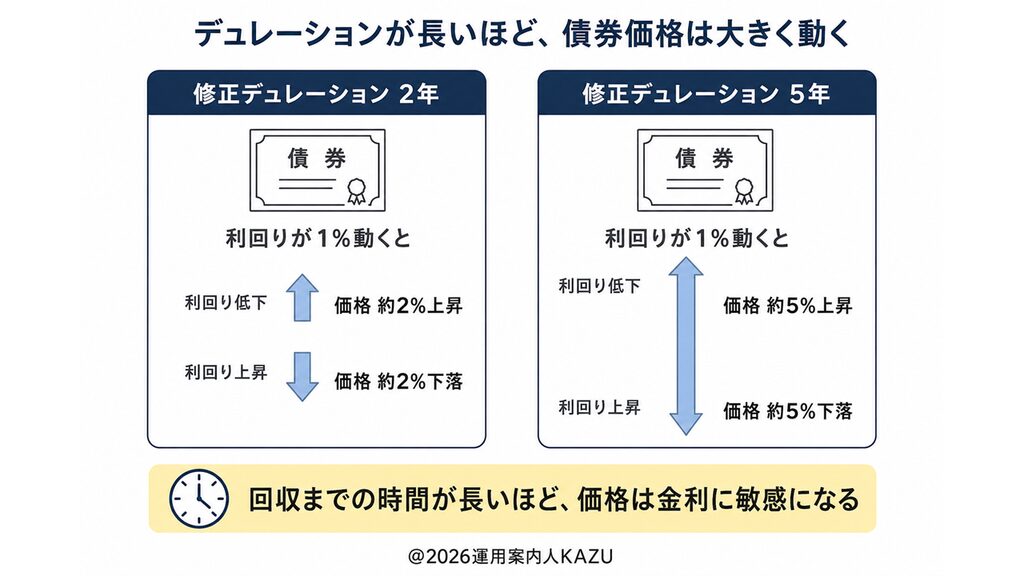
たとえば、修正デュレーションが5年であれば、利回りが1%上昇すると、債券価格はおおよそ5%下落します。反対に、利回りが1%低下すると、債券価格はおおよそ5%上昇します。(ただし、これは小幅な利回り変化に対する概算です。)
このように、債券価格の動きやすさを測る物差しとして使われるものを、「修正デュレーション」といいます。
二つをどう結びつけて理解するか
一見すると、「回収期間」と「価格変動の感応度」は別の話に見えます。しかし、実は同じ構造から生まれた考え方です。
前回見たように、債券価格は、将来受け取る利息と元本を現在価値に直し、そのすべてを合計したものです。
早く受け取るお金は、利回りが変わっても現在価値があまり変わりません。
一方、受け取りまでの期間が長いお金ほど、利回りの変化によって現在価値が大きく変わります。
そのため、受け取るお金が遠い将来に偏っているほど、利回りの変化に対して債券価格が動きやすくなります。つまり、「回収までの時間が長いほど、価格は金利に敏感になる」ということが、二つの考え方を結ぶ核心です。
デュレーションは、投資したお金を回収する平均的な時期を表し、その回収が遅いほど、利回りが変わったときの価格も大きく動きやすくなる、ということです。
デュレーションとは、債券のキャッシュフローを平均すると何年後に回収するかを示す指標です。そして、その回収が遅いほど、利回りの変化に対する価格変動も大きくなります。
回収が早い債券は金利変化の影響を受けにくく、回収が遅い債券は金利変化の影響を受けやすいのです。
デュレーションの計算
債券では、定期的に利息を受け取り、満期に元本を受け取ります。たとえば、満期3年で年1回利払いの債券なら、お金の戻り方は、
1年後:利息、2年後:利息、3年後:利息+元本 となります。
このように将来の異なる時点で受け取るお金を、回収までの平均的な期間という一つの数字にまとめたものが、マコーレー・デュレーションです。
1.マコーレー・デュレーション
マコーレー・デュレーションは、「投資したお金を、平均すると何年後に回収するか」を表します。
つまり、
マコーレー・デュレーション = キャッシュフローの回収時点の加重平均
です。
具体例として、次の債券を考えます。
額面:100円、利率:年5%、残存期間:3年、市場利回り:年5%
※ここでは説明を簡単にするため、年1回利払い、年複利として計算します。
このとき、毎年受け取る金額は、
「1年後:5円、2年後:5円、3年後:105円」
です。それぞれの受取額を現在価値に直し、その比重を使って受取時期の加重平均を求めます。
利率と市場利回りがともに5%なので、この債券の価格は100円になります。まず、それぞれの受取額の現在価値を計算します(現在価値の計算は、第19回の記事を参照)。
1年後の5円の現在価値 = 5 ÷ 1.05 ≒ 4.76円
2年後の5円の現在価値 = 5 ÷(1.05 × 1.05) ≒ 4.54円
3年後の105円の現在価値 = 105 ÷(1.05 × 1.05 × 1.05) ≒ 90.70円
債券価格が100円なので、それぞれの現在価値が価格に占める割合は、4.76%、4.54%、90.70%です。
したがって、マコーレー・デュレーションは、
1年 × 0.0476 + 2年 × 0.0454 + 3年 × 0.9070
= 0.0476 + 0.0908 + 2.7210
= 2.8594年
となります。この債券は満期まで3年ですが、平均すると約2.86年後に投資したお金を回収していると考えられます。
満期の3年より少し短いのは、満期前に利息を受け取っており、その分元本の受け取りだけの場合より早く回収できるからです。
このように、マコーレー・デュレーションは、「債券のキャッシュフローをいつ受け取るか」を現在価値で重みづけし、その平均時点を表したものです。
2.修正デュレーション
修正デュレーションは、利回りが変わったときに債券価格が何%程度変わるかを表します。年1回利払いの場合、マコーレー・デュレーションを使って、次のように求めます。
修正デュレーション = マコーレー・デュレーション ÷(1+市場利回り)
先ほどの例では、マコーレー・デュレーションが約2.86年、市場利回りが5%なので、
2.86 ÷ 1.05 ≒ 2.72
となります。この債券の修正デュレーションは、約2.72年です。
これは、市場利回りが1%上がると、債券価格はおおよそ2.72%下がることを意味します。たとえば、債券価格が100円なら、約97.28円になる計算です。
逆に、市場利回りが1%下がれば、価格はおおよそ2.72%上がり、約102.72円になります。ただし、実際の価格変化は上下で完全に対称ではないため、あくまで概算です。
ここ数回は、金利の計算や、金利と債券価格の関係を取り上げてきました。デュレーションまで理解すると、保有債券やポートフォリオがどの程度の金利リスクを抱えているのかを、具体的な数字で捉えられるようになります。運用方針を説明する際にも、判断の根拠を示しやすくなるでしょう。
次回は、金利と株価・為替がどのようにつながっているのかを取り上げます。運用判断に直結するテーマとして、市場を一つの流れで捉えながら、実務的に見ていきます。
📌 30秒で振り返り
・デュレーションには、「平均的な回収期間」と、「金利変化に対する債券価格の感応度」の両面がある。
・マコーレー・デュレーションは平均的な回収期間を表し、その期間が長いほど、利回りの変化に対する価格変動も大きくなる。
・運用現場では、修正デュレーションを、利回りが動いたときに債券価格がどれくらい動くかを見る物差しとして使っている。
💡 筆者メモ
異なる年限の債券を組み合わせて、修正デュレーションが同じポートフォリオをつくることは可能です。しかし、修正デュレーションが同じでも、同じ運用結果になるとは限りません。
修正デュレーションが同じポートフォリオでも、組み入れている債券の年限や銘柄は異なります。利回りがすべての年限で同じ幅だけ動く小幅な平行移動なら、価格の変化率はおおむね同じになります。しかし、実際のイールドカーブは必ずしも平行には動きません。
したがって、修正デュレーションだけで価格変化を捉えることには限界があります。金利の方向だけでなく、イールドカーブのどの部分がどの程度動くのかを考え、異なる年限の債券をどう組み合わせるかが、運用成果を左右します。
【免責事項】
本記事は一般的な情報提供および教育を目的として作成したものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資に関する最終判断は、ご自身の責任においてお願いいたします。詳細は免責事項をご覧ください。
© 2026 運用案内人 KAZU
当サイトの記事・図表・画像の無断転載・複製・AI学習への無断利用を禁止します。
コメント