投資家の判断を通じて米国金利の変化が伝わる
*世界経済の中心にある米国。その国債市場の動きは、JGB(日本国債)をはじめ各国の国債市場に大きな影響を与えています。
運用担当者は、日々、海外市場の動向をチェックしています。夜のニュースで米国市場の寄り付きを見てから就寝する人も多いと思います。
朝は米国市場を中心に海外の動向を確認するところから始まります。米国の株や債券の動きが翌日の日本市場に影響を与えることが多いため、状況によっては、その日の運用を変更することもあります。
特に、米国の雇用統計や物価指数などの経済指標が公表された日は、事前予想との乖離や公表を受けた市場動向に注目が集まります。
米国と日本では、景気サイクルの局面が常に一致しているわけではなく、金融当局の政策も全く同じではありません。ではなぜ、米国債とJGBの動きは連動しやすいのでしょうか。
今回は、米国債とJGBの動きが連動する経路を、5つに整理して見ていきます。大切なのは、米国金利の変化を受けて、投資家が何を考え、どう動くかという点です。
米国債の利回りはJGBの水準を考える手掛かり
米国債利回りが上がると、JGBの利回りが変わらないままでは、その魅力が相対的に薄れることになります。そのために、投資家がJGBを売ったり購入を見送ったりすれば、JGBにも利回りの上昇圧力がかかります。
逆に米国債利回りが下がれば、JGBの利回りが相対的に魅力を増し、買われやすくなります。
ただし、米国の金利がJGBの金利水準を直接決めているわけではありません。
投資家は各国の利回りやリスクを見比べて投資先を選んでおり、その判断を通じて世界の市場はつながっています。米国債は、その際の重要な比較対象なのです。
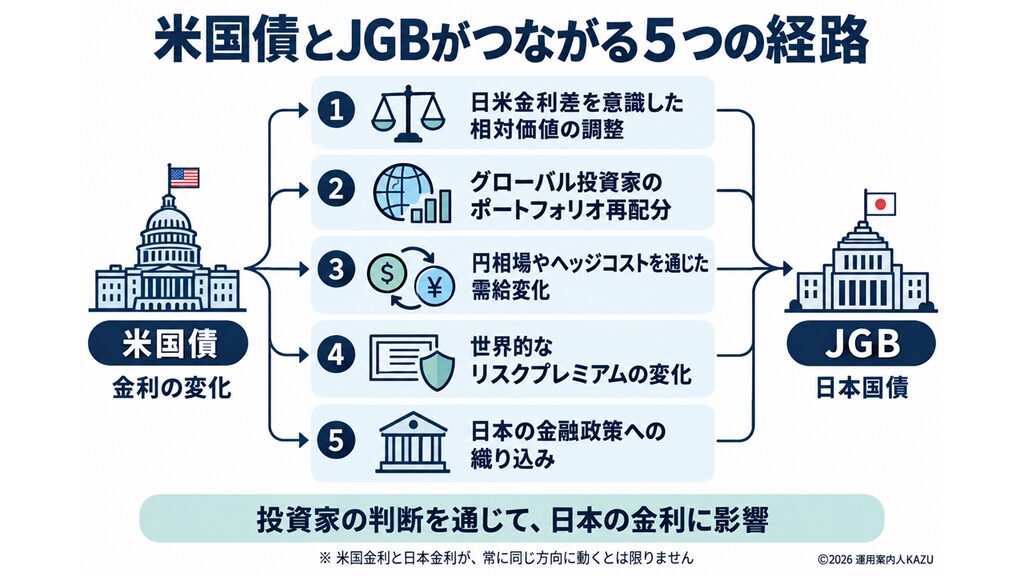
米国債とJGBが連動する経路には、次のようなものが考えられます。
1.米日金利差を意識した相対価値の調整
2.グローバル投資家のポートフォリオ再配分
3.円相場やヘッジコストを通じた需給変化
4.世界的なリスクプレミアムの変化
5.日本の金融政策への織り込み
以下では、基本的に「米国の長期金利が上昇した場合」を例に説明します。売買の動きは仕組みを理解するための想定例で、特定の日の実際の取引を示すものではありません。
1.米日金利差を意識した相対価値の調整
これは、米国債の利回りが上がったことで、JGBの利回りが相対的に物足りなくなり、JGBにも利回り上昇を求める動きが生まれるといった経路です。
例えば、米国10年国債の利回りが上昇し、JGB10年の利回りが変わらなかったとします。両方に投資できる投資家は、
「以前より米国債の条件がよくなった。JGBを同じ利回りで買い続ける必要があるだろうか」
と考えるかもしれません。
この結果、次のような判断が生まれやすくなります。
・JGBを売却し、あるいは新規投資を見送り、米国債を購入しよう
・JGBが値下がりして利回りが上がるまで、購入を待つことにしよう
売却が増えるだけでなく、買い手が従来の価格では買わなくなることも、JGBの価格下落と利回り上昇につながります。
また、国内投資家がJGBから米国債に乗り換えなかったとしても、海外市場の変化を見てJGBの買い水準を引き下げるだけで、連動は起こり得ます。
ただし、実際の投資で比較するのは、見かけの日米金利差だけではありません。投資家は、為替ヘッジの有無や為替見通し、価格変動リスク、資金調達費用などを踏まえて投資採算を考えます。(為替とヘッジについては、以下の3で詳しく見ていきます。)
また、日米10年金利差に「必ず戻る水準」があるわけではありません。通貨も金融政策も異なるため、金利差が拡大したからといって、必ずJGB金利が上がって差を埋めるとは限らないのです。
2.グローバル投資家のポートフォリオ再配分
前項1が「どちらが割安か」という比較に着目したのに対し、ここでは、投資家が保有資産全体の配分や金利リスクを見直す動きに着目します。その結果、複数の国の債券市場に売買が及びます。
米国債の金利が上昇したとき、世界の債券を運用するファンドは、米国債だけではなく、JGBやドイツ国債などを含めて資産配分を見直します。これには、主にふた通りの動きが考えられます。
一つ目は、米国債の利回りが魅力的になり、米国債の配分を増やすためにJGBの配分を減らす動きです。これは前項1で述べた相対価値の変化が、実際のポートフォリオ変更につながったものです。
もう一つは、債券全体の金利リスクを減らす動きです。米国金利の急上昇で損失が発生したり、金利変動が激しくなったりすると、運用担当者は「世界的に長期債を持ちすぎている」と判断することがあります。
その場合、米国債だけでなくJGBも売却し、現金や短期債へ移します。
ただし、再配分が常に日米金利を同じ方向に動かすとは限りません。米国債固有の不安を避けてJGBへ資金を移せば、米国債が売られる一方、JGBは買われることになります。
売買の方向は、投資家が何を目的に配分を変えるかによって異なるのです。
米国金利が上がった日にJGB金利も上がったとしても、利回りの魅力を求めた売買なのか、損失や金利リスクを減らすための売買なのか。そこまで考えると、相場の見え方が変わってきます。
3.円相場やヘッジコストを通じた需給変化
この経路は、日本の投資家にとっての米国債の採算が、ドル建て利回りだけでは決まらないことから生じます。為替ヘッジをする場合と、しない場合に分けると理解しやすくなります。
① 為替ヘッジをする場合
円で運用成果を考える投資家にとって、新たに米国債を購入する際の利回りの目安は、概算では次のようになります。
円ヘッジ後の利回り ≒ 米国債利回り - 為替ヘッジコスト(年率)
短期の為替ヘッジを繰り返す場合、そのコストは主に、ヘッジ期間に対応する日米の短期金利差に左右されます。米国10年金利そのものが、ヘッジコストを直接決めるわけではありません。
さらに、ドル調達の需給などによっても変わります。また、ヘッジを更新するたびにコストは変わるため、この概算で将来の円建て収益が確定するわけではありません。
ここで、米国長期金利の上昇でも、異なる結果が生まれる二つの経路を見てみましょう。
・米国長期金利が上がり、日米の短期金利差やドル調達の需給がほぼ変わらなければ、ヘッジコストは大きく変わらず、ヘッジ後の利回りは改善しやすくなります。米国債への配分が増えれば、JGBの買いが弱まる可能性があります。
・一方、日米の短期金利差が拡大するなどしてヘッジコストが米国長期金利の上昇幅以上に増えれば、ヘッジ後の利回りは低下します。その場合、ヘッジ付き米国債への投資を減らし、JGBへ振り向ける動きも考えられます。
② 為替ヘッジをしない場合
この場合は、米国債の利息・価格変動に加え、ドル円の変動が円換算収益を左右します。
米国金利上昇を受けて円安が続くと予想すれば、米国債の魅力が高まるため、JGBへの投資が減る可能性があります。
一方、「すでに円安が進みすぎており、今後は円高になる」と考えれば、米国債の高い利回りでも為替差損を補えないと判断し、JGBが選ばれる場合があります。
つまり、足元で円安になったことと、これから米国債を買うことが有利かどうかは別問題なのです。
この経路は、前項の1や2で説明した動きを強めることも、打ち消すこともあります。米国金利が上がったからといって、日本の投資家が米国債の購入を増やすとは言い切れないのです。
4.世界的なリスクプレミアムの変化
これは、長期債を保有することへの警戒が世界的に強まり、米国債にもJGBにも、より高い利回りが求められる経路です。
長期金利は、概念的には次の2つに分けられます。
長期金利 ≒ 将来の短期金利の予想平均 + タームプレミアム
タームプレミアムは、短期債への投資を繰り返す代わりに長期債を保有し、将来の金利やインフレなどの不確実性を引き受けることに対して、投資家が求める上乗せ利回りです。(「第15回 短期金利と長期金利のつながり」参照)
例えば、米国で財政赤字や国債増発への懸念が強まり、長期金利が上昇したとします。それを見た投資家が、米国だけでなく世界の国債市場についても、
・インフレが長引く可能性を過小評価していないか
・中央銀行の買入れが減るなか、民間が大量の国債を保有できるか
・長期債の価格変動に対して、十分な利回りを受け取っているか
などと考えれば、JGBにも高いタームプレミアムが求められる可能性があります。日銀の利上げ予想が変わらなくても、こうした評価の変化でJGBの長期・超長期金利は上がることになります。
ここで注意したいのは、「リスクが高まる」という言葉の中身です。
景気後退や株価急落への不安なら、安全資産として国債が買われ、日米の金利がともに下がることがあります。一方、インフレや長期債自体の価格変動への不安なら、国債が売られ、金利が上がる可能性があります。
また、世界的なインフレ懸念という共通材料に、米国債とJGBが同時に反応する場合もあります。これは、米国債市場からJGBへ伝わった動きと、厳密には区別すべきものです。
5.日本の金融政策への織り込み
これは、米国金利の変化を受けて、日本の景気・物価の見通しが変わり、日銀の政策金利の予想経路が修正される経路です。
例えば、米国の景気や物価が予想以上に強く、FRBの利下げが遠のくことで米国金利が上がったとします。市場がそこから、
米国の高金利が続く → 円安圧力が続く → 日本の輸入物価が上がり、国内価格にも波及する → 日銀の利上げが早まる、または利上げの到達点が高くなる
という見方を強めれば、日本の将来の短期金利予想が上がり、JGB金利にも上昇圧力がかかります。
ここでは、輸入物価の上昇だけで日銀の利上げが決まるわけではなく、賃金や基調的な物価への波及をどう見るかが重要です。
また、強い米国景気が日本の輸出や企業収益を支え、賃金・物価の持続的上昇につながるとの見方も、日銀の利上げ予想を強める要因になります。
ただし、米国金利が上がった理由によって、日銀への織り込みは逆方向にも動きます。
米国の財政不安や国債需給の悪化で長期金利が急上昇し、それが株安や世界景気の悪化につながると考えられれば、市場では日銀の利上げ時期が後ずれするとの予想が強まるかもしれません。
この場合、米国長期金利が上がっても、日本の短中期金利には低下圧力がかかり得ます。
日銀は日米金利差を一定に保つために政策を決めるわけではありません。為替などを通じた影響を含め、日本の景気・物価見通しがどう変わるかが重要な点になります。
実務では何を確認するか
5つの経路を実際の相場に当てはめるときは、次のような材料が手掛かりになります。ただし、1つの指標だけで売買の理由まで断定できるわけではありません。
1.相対価値
米国債の動きによってJGBの買い水準が変わったかを見るには、為替ヘッジ後の利回り差や、同じ年限の債券の利回りを比較することが役に立ちます。
2.再配分
投資家が資産配分や金利リスクを変えたかを知るために、対外・対内証券投資や投資家別売買動向などで資金の動きを確認します。ただし、公表に時間差があるため、統計だけでは個々の取引目的まではわかりません。
3.為替・ヘッジ
円で見た米国債の採算が変わったかを知るのに、ドル円相場や日米の短期金利差、実際の為替ヘッジコストを確認します。
4.リスクプレミアム
長期債に求める上乗せ利回りが変わったかを見るときには、各国の長期・超長期金利や金利変動の大きさを確認し、タームプレミアムの推計値も参考にします。
5.金融政策の織り込み
日銀の利上げ予想が変わったかについては、将来の短期金利予想を読む手掛かりとなる円OIS(翌日物金利スワップ)のレートや、短中期JGB利回り、景気・物価見通しを確認します。
特に有用なのは、米国金利が動いたとき、日本の政策金利予想まで変わったかを確認することです。政策金利予想も上がっていれば、日銀の利上げに対する織り込みが強まった可能性があります。
政策金利予想がほぼ変わらず、長期・超長期金利が上がっているなら、需給やタームプレミアムの変化に目を向けます。ただし、これらは原因を絞り込む手掛かりであり、厳密に切り分けられるわけではありません。
ここまで見てきた5つの経路は、互いに重なり合っています。投資採算の変化が資産配分の見直しにつながることもあれば、景気・物価の見方が変わり、日銀の利上げ予想や長期債への評価が同時に変わることもあります。
「米国金利が上がったから、JGB金利も上がった」で終わらせず、その間で投資家の判断がどう変わったのかを考えることが、米国債の動向を日本の運用判断につなげる第一歩だと思います。
📌 30秒で振り返り
・米国金利は、JGB金利を直接決めるのではなく、投資家の採算・配分・見通しの変化を通じて影響する。
・米国金利が上がっても、為替ヘッジコストや景気への影響によって、JGBが買われる(金利が下がる)こともある。
・米国金利が動いた理由と、日本の政策金利予想が変わったかを併せて確認することは、原因を絞り込む重要な手掛かりになる。
💡 筆者メモ
この連載記事では、信用金庫および信用金庫における運用業務についての説明から始めて、金利の説明を中心とした市場についての解説をしてきました。
あらためて読み返してみると、このところの記事は一般的な市場解説に終始しており、当初考えていた「自分の経験を生かして書く」ことから離れているように感じます。
「何を書きたいのか」「自分は何が書けるのか」についてもう一度考えてみようと思います。
【免責事項】
本記事は一般的な情報提供および教育を目的として作成したものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資に関する最終判断は、ご自身の責任においてお願いいたします。詳細は免責事項をご覧ください。
© 2026 運用案内人 KAZU
当サイトの記事・図表・画像の無断転載・複製・AI学習への無断利用を禁止します。
コメント