短期金利と長期金利のつながり②
*イールドカーブの傾きには、市場が将来の短期金利や景気、金融政策をどう見ているかが表れます。そこにはタームプレミアムも含まれるため、将来をそのまま予言するものではありませんが、日銀の金融政策や景気の先行きを予想するにあたって多くの示唆を与えてくれます。
イールドカーブ(利回り曲線)とは、ある時点の短期から長期までの金利を、年限ごとに並べて線で結んだものです。
前回は、短期金利を日銀が示す「現在地」、長期金利を市場が見通す「将来の行き先」と捉えました。そして長期金利は、将来の短期金利の予想平均に、タームプレミアムを加えたものだと説明しました。
今回は、そのうち「将来の短期金利の予想平均」が、年限ごとの金利にどう表れるのかを、期待利子説とイールドカーブを使って考えます。
まずはタームプレミアムをいったん脇に置き、金利のつながりだけを単純化して見ていきましょう。
期待利子説とは何か
期待利子説とは、「長期金利は、その期間に予想される将来の短期金利の平均によって決まる」と考える理論です。
たとえば、現在の1年金利が1%、1年後の1年金利が3%になると市場が予想しているとします。投資家には、次の二つの運用方法があります。
1.2年金利で、2年間運用する 2.まず1年金利1%で運用し、1年後に、その時点の1年金利3%で運用する
どちらかが明らかに有利なら資金が有利な方へ動くため、両者の利回りはおおむね釣り合うはずだ、と考えます。複利を使わずに近似計算すると、
(1%+3%)÷2年=2%
したがって、2年金利はおよそ2%と考えられます。厳密に複利で計算しても約2%です。
ここで大切なのは、2年金利が「現在の1年金利」だけでなく、「1年後の1年金利の予想」も織り込んでいる点です。
イールドカーブにつなげて考える
イールドカーブは、横軸に年限(残存期間)、縦軸に金利をとります。
期待利子説の視点では、イールドカーブの形状は「市場が将来の短期金利をどう予想しているか」によって説明できます。
たとえば、現在の1年金利が1%、1年後の1年金利が2%、2年後の1年金利が3%と予想されている場合を考えます。
単純平均では、1年金利は1%、2年金利は(1%+2%)÷2=1.5%、3年金利は(1%+2%+3%)÷3=2%です。年限が長くなるほど平均が高くなるため、右上がりのイールドカーブになります。
逆に、現在の1年金利が4%、1年後が3%、2年後が2%と予想されている場合は、1年金利は4%、2年金利は(4%+3%)÷2=3.5%、3年金利は(4%+3%+2%)÷3=3%となり、右下がりになります。
さらに、現在の1年金利が2.5%、1年後も2年後も2.5%で変わらないと予想されている場合は、1年金利、2年金利、3年金利ともに2.5%となります。
この関係を図にしたものが、次のチャートです。
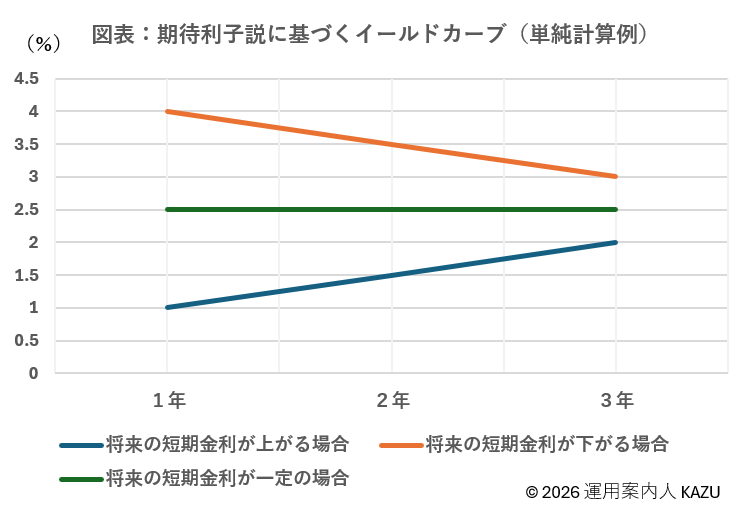
注:タームプレミアムをゼロとし、将来の1年金利の予想を単純平均した説明用の計算例です。実際の市場のイールドカーブを再現したものではありません。
期待利子説だけで整理すると、イールドカーブは次のように読めます。
右上がり(順イールド):将来の短期金利が上昇すると予想されている
右下がり(逆イールド):将来の短期金利が低下すると予想されている
フラット:将来の短期金利があまり変わらないと予想されている
ただし、これは期待利子説だけで見た基本形です。現実のイールドカーブには、次に説明するタームプレミアムも影響します。
現実のイールドカーブにはタームプレミアムが加わる
前回説明したとおり、実際の長期金利は、将来の短期金利の予想平均だけでは決まりません。長い期間に伴う不確実性を引き受ける対価として、タームプレミアムが加わります。タームプレミアムとは、満期までの期間が長いことに対して要求される上乗せ収益です。
そのため、長期金利が高いからといって、市場が将来の短期金利の大幅な上昇だけを予想しているとは限りません。
国債の需給、インフレをめぐる不確実性、投資家のリスク姿勢などによって、タームプレミアムが上昇している可能性もあります。
なお、タームプレミアムは固定された数値ではなく、理論上も実際の推計上も、時期や年限によって変化し、マイナスになることもあります。したがって、常に一定の「上乗せ」と考えるのではなく、変動する調整部分と捉える方が正確です。
また、タームプレミアムに、信用リスクや流動性リスクも含めたもっと広い概念をリスクプレミアムといいます。
国債以外の債券では、発行体の信用リスクや市場で売買しにくい流動性リスクに対するプレミアムも利回りに含まれます。
実務では二つに分けて考える
10年国債利回りを見たときは、次の二つに分けて考えると整理しやすくなります。
1.将来の短期金利の予想平均
①日銀の政策金利は今後どうなりそうか ②景気や物価はどの方向へ進みそうか
2.タームプレミアム
③国債の需給は変化していないか ④インフレや財政をめぐる不確実性は高まっていないか ⑤投資家のリスク姿勢(リスク選好・回避)は変化していないか
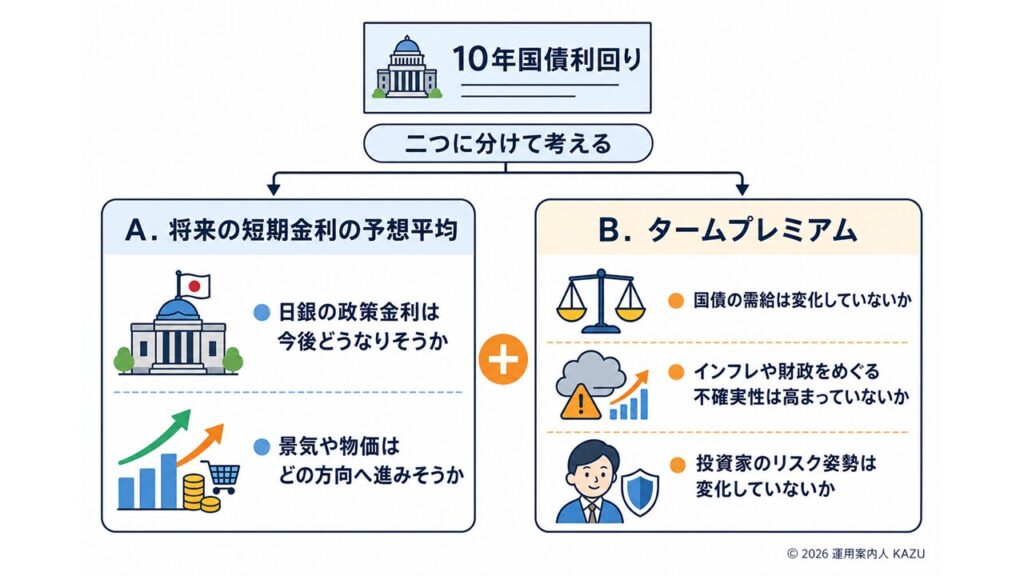
たとえば、10年利回りが上昇しても、2年金利があまり動いていないなら、近い将来の政策金利見通しよりも、タームプレミアムや長期の需給が影響している可能性があります。
このように、イールドカーブは形を見るだけでなく、「どの年限が、どの程度動いたか」まで確認することが実務では重要です。
まとめ
期待利子説は、長期金利と将来の短期金利のつながりを理解するための基本です。
将来の短期金利が上がると予想されればイールドカーブは右上がりに、下がると予想されれば右下がりになりやすくなります。
ただし、現実の長期金利にはタームプレミアムも含まれます。
したがって、イールドカーブは将来の政策金利や景気を考える有力な手掛かりではあっても、その形だけで将来を断定することはできないことには注意が必要です。
第13回から今回までを一つの流れで整理すると、次のようになります。
・短期金利は、日銀が誘導する金融政策(金利)の「現在地」
・長期金利は、市場が見通す将来の金利の「行き先」
・イールドカーブは、その見通しが年限ごとの金利に表れたもの
・そして、長期金利は将来の短期金利の予想平均+タームプレミアム
この四つを結びつけて考えれば、日々の金利変化を、単なる上昇・低下ではなく、その背景まで含めて読むことができます。
次回は、金利が上がるとなぜ債券価格は下がるのかという債券運用の最も重要な基本を、債券の利回り計算とあわせて説明します。
📌 30秒で振り返り
・期待利子説は、長期金利を将来の短期金利の予想平均から考える理論。
・イールドカーブは、市場の金利見通しを読む手掛かり。ただし、実際のイールドカーブにはタームプレミアムも含まれる。
・実務では、長期金利を「短期金利の予想平均」と「タームプレミアム」に分けて考える。
💡 筆者メモ
イールドカーブは、金利を考えるうえで欠かせない指標です。現在の形だけでなく、過去の形や各年限の動きを比べることで、市場の見方の変化がつかみやすくなります。
ただし、将来をそのまま予言するものではありません。短期ゾーン、長期ゾーン、超長期ゾーンのどこが動いたかを確認し、金融政策の見通し、物価、国債需給などとあわせて読み解くことが大切です。
国債の価格・利回りは、日本証券業協会の「公社債店頭売買参考統計値」でも確認できます。(https://market.jsda.or.jp/shijyo/saiken/baibai/baisanchi/index.html)
【免責事項】
本記事は一般的な情報提供および教育を目的として作成したものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資に関する最終判断は、ご自身の責任においてお願いいたします。詳細は免責事項をご覧ください。
© 2026 運用案内人 KAZU
当サイトの記事・図表・画像の無断転載・複製・AI学習への無断利用を禁止します。
コメント